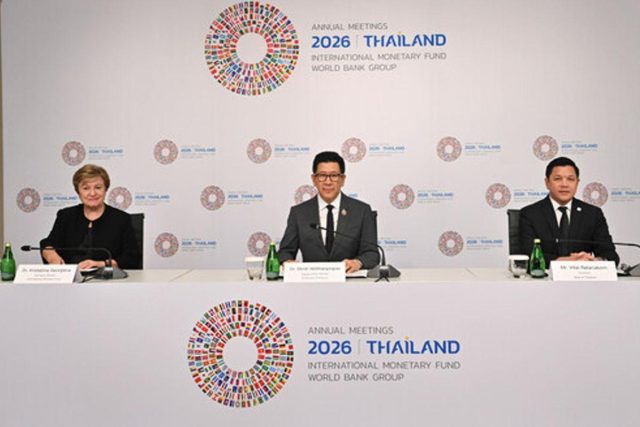
Les réunions annuelles du Fonds monétaire international (FMI) et du Groupe de la Banque mondiale s’ouvrent le 12 octobre 2026 à Bangkok, en Thaïlande, et se poursuivent jusqu’au 18 octobre. Dans un environnement international marqué par les tensions géopolitiques, les pressions sur les marchés énergétiques et les besoins croissants de financement, les discussions revêtent un intérêt particulier pour les économies africaines. L’évolution du coût de la dette et les conditions d’accès aux financements internationaux figurent parmi les enjeux à suivre pour le continent.
La rencontre rassemble les responsables des institutions financières internationales ainsi que des représentants des gouvernements et des banques centrales. Les échanges portent notamment sur les perspectives de croissance mondiale, la stabilité économique, les investissements et les difficultés de financement auxquelles sont confrontés plusieurs pays. Le programme prévoit également des réunions ministérielles et des séances plénières des instances du FMI et de la Banque mondiale au cours de la semaine.
Pour les États africains, l’intérêt de ces discussions tient d’abord à la pression exercée par le service de la dette sur les finances publiques. Lorsque les remboursements du principal et les paiements d’intérêts absorbent une part importante des recettes de l’État, les ressources disponibles pour les infrastructures, la santé, l’éducation et les politiques sociales peuvent se réduire. Cette contrainte varie toutefois selon les pays, en fonction de leur niveau d’endettement, de leurs recettes publiques, de la composition de leur dette et des conditions auxquelles ils empruntent.
Les tensions sur les marchés énergétiques constituent un autre facteur de vulnérabilité. Pour les pays importateurs nets de pétrole et de produits raffinés, une augmentation durable des cours internationaux peut renchérir les importations, accroître les besoins en devises et alimenter les pressions inflationnistes. Les répercussions peuvent également se transmettre aux coûts du transport, de la production industrielle et des produits alimentaires.
La situation diffère néanmoins d’une économie à l’autre. Les pays exportateurs d’hydrocarbures peuvent bénéficier d’une hausse de leurs recettes lorsque les prix progressent, même si les effets dépendent notamment des volumes exportés, des dépenses publiques et de leur exposition aux importations. Les économies diversifiées ou disposant de marges budgétaires plus importantes peuvent, quant à elles, absorber certains chocs dans des conditions différentes de celles des pays déjà confrontés à des contraintes financières.
Dans ce contexte, les décisions et les annonces formulées à Bangkok méritent un examen attentif. Les conditions des nouveaux prêts, les dispositifs de soutien aux pays vulnérables et les éventuelles initiatives relatives à la restructuration de la dette permettront de mesurer la portée concrète des discussions pour les économies africaines. Il conviendra également d’observer la place accordée aux investissements productifs, à la transition énergétique et au financement des infrastructures.
Au-delà des déclarations générales, l’enjeu sera donc d’identifier les engagements effectivement pris, leurs bénéficiaires, leurs modalités et leur calendrier d’application. À l’ouverture de ces réunions, aucune conclusion ne peut être anticipée. Pour les gouvernements africains, comme pour leurs partenaires économiques, les résultats devront être appréciés à l’aune des mesures annoncées et de leur capacité à répondre durablement aux contraintes budgétaires, énergétiques et financières du continent.